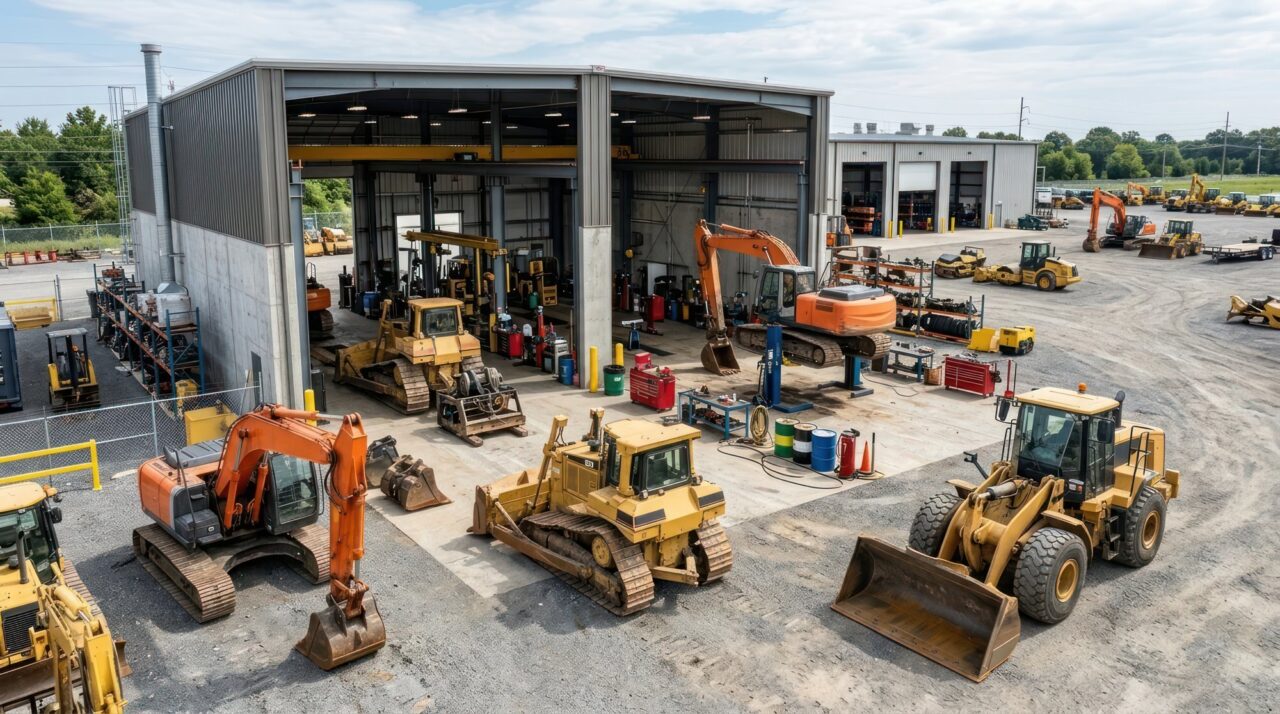
Multe firme ajung la leasing pentru utilaje și echipamente abia după ce banca le spune „nu” sau cere garanții prea mari. Adevărata provocare vine însă când trebuie să compari ofertele de finanțare, care par intenționat greu de pus una lângă alta. În rândurile de mai jos găsești criteriile care contează, explicate pe românește, ca să nu iei o decizie doar pe baza ratei lunare.
Ce înseamnă, de fapt, leasing pentru utilaje și echipamente
Leasingul pentru utilaje și echipamente este o formă de finanțare prin care o firmă folosește bunul pe termen mediu-lung și plătește în rate, fără să blocheze toți banii de la început. Contractul este oferit de o societate de leasing, diferită de bancă, chiar dacă uneori face parte din același grup.
În practică, vorbim de obicei de trei variante: leasing financiar, operațional și contracte de închiriere pe termen lung cu servicii incluse. Pentru utilaje de construcții, echipamente de producție sau aparatură medicală, cele mai folosite sunt acordurile de leasing financiar, cu perioade între 3 și 7 ani, în funcție de durata de viață a bunului.
Important pentru o firmă mică este că finanțatorul se uită în primul rând la bonitatea companiei și la specificul echipamentului, nu la ipoteci pe clădiri sau alte garanții personale. De aici vine și interesul tot mai mare pentru astfel de produse în rândul IMM-urilor.
Cum compari corect costul total, nu doar rata lunară
Primul reflex este să pui alături rata lunară și să alegi cifra cea mai mică. De multe, această abordare este înșelătoare. Două oferte cu rate apropiate pot avea comisioane inițiale foarte diferite sau o valoare reziduală care schimbă complet nota de plată finală.
Ca să ai o imagine clară, cere întotdeauna de la fiecare finanțator un scenariu complet, cu sumele defalcate. Uită-te la următoarele elemente:
- avansul minim și procentul maxim finanțat din valoarea utilajului
- tipul de dobândă (fixă/variabilă) și indicele de referință folosit
- comisioanele de analiză, administrare și eventual de rambursare anticipată
- valoarea reziduală la final de contract și condițiile pentru a deveni proprietar
În multe cazuri, o ofertă cu rată lunară puțin mai mare poate fi, pe termen lung, mai avantajoasă dacă are comisioane mici și o structură simplă, ușor de înțeles. Pe de altă parte, pentru o firmă cu flux de numerar tensionat, diferența de 100-200 de euro pe lună poate conta mai mult decât câteva sute de euro pe care le plătește în plus la final.
Clauze ascunse și detalii contractuale care fac diferența
Un contract de leasing pentru utilaje poate avea zeci de pagini, cu termeni tehnici greu de urmărit la o primă lectură. Aici se joacă însă lucrurile care dor mai târziu. Orice antreprenor ar trebui să își facă timp să citească, eventual cu contabilul sau avocatul alături, cel puțin capitolele despre penalități, asigurări și situații de reziliere.
Merită analizate atent câteva zone sensibile. De exemplu, cine alege asigurarea și cât de mare este costul ei anual, ce se întâmplă în caz de daună totală sau furt, cum sunt calculate dobânzile penalizatoare la întârzieri și ce fel de garanții suplimentare se cer administratorului sau asociaților.
Un alt punct care scapă des la prima vedere este legat de obligațiile de mentenanță și reparații. Unele societăți de leasing impun service-uri agreate sau condiții stricte privind piesele de schimb. La echipamente complexe, fiecare detaliu de acest tip poate însemna zile întregi de staționare și facturi neașteptate.
Diferențe între finanțatorii de leasing și de ce nu te uiți doar la dobândă
Pe hârtie, toate societățile vorbesc de același produs: finanțare pentru utilaje și echipamente, cu rate lunare și perioade similare. În realitate, diferențele de abordare pot fi mari. Unele companii sunt mai deschise la start-up-uri și cifre mai slabe, dar compensează cu costuri mai ridicate. Altele merg doar pe firme cu bilanț solid, însă vin cu condiții mai blânde.
La utilaje de construcții, de exemplu, există finanțatori care preferă anumite mărci și modele, pentru că au experiență cu revânzarea lor în caz de neplată. Asta poate însemna avans mai mic sau perioadă mai lungă pentru anumite echipamente și restricții pentru altele, chiar dacă valoarea este apropiată.
Mai contează și viteza de analiză și flexibilitatea în negociere. Pentru o firmă care trebuie să prindă un contract mare, faptul că aprobarea vine în două săptămâni în loc de o lună poate decide tot proiectul. De aceea, când discuți condițiile, pune pe masă și acest aspect, nu doar cifra dobânzii.
Cum îți adaptezi leasingul la fluxul de numerar al firmei
Chiar dacă două companii au același utilaj și aceeași perioadă de finanțare, situația lor de numerar poate arăta complet diferit. Pentru o firmă care lucrează sezonier, un contract standard, cu rate egale tot anul, nu este întotdeauna cea mai bună variantă.
Mulți finanțatori acceptă structuri personalizate: rate sezoniere mai mici iarna și mai mari vara, perioade de grație pe principal la început sau balon final mai accentuat pentru a păstra rate accesibile în primii ani. Toate acestea trebuie discutate însă de la început, nu după semnarea contractului.
Când pui alături oferte de leasing pentru utilaje și echipamente, fă un mic exercițiu: notează, pe luni, încasările estimate din folosirea utilajului și compară-le cu ratele propuse. Dacă observi luni foarte tensionate, în care orice mică întârziere de plată de la clienți te poate încurca, e semn că trebuie renegociată structura sau durata.
Greșelile frecvente când compari oferte de leasing
Cel mai răspândit derapaj este să te lași convins de prima ofertă „acceptabilă” și să nu mai ceri alternative. Chiar și o firmă mică poate discuta cu 2-3 finanțatori, măcar la nivel de ofertă preliminară, fără să piardă luni întregi în negocieri.
O altă greșeală este să te concentrezi doar pe rata de azi, fără să te uiți la cât vei plăti dacă vrei să închizi anticipat contractul sau dacă firma intră într-o perioadă dificilă. Clauzele de reziliere și costurile asociate contează la fel de mult ca dobânda de pe prima pagină.
Nu în ultimul rând, multe companii tratează utilajul ca pe un scop în sine, nu ca pe un instrument care trebuie să se plătească singur. Înainte să semnezi, merită să pui pe o foaie calculul simplu: câți bani încasezi lunar datorită acelui echipament și ce rămâne după ce scoți rata, combustibilul, oamenii și restul cheltuielilor.
Întrebări frecvente
Cât avans se cere, de obicei, la leasing pentru utilaje?
În multe contracte, avansul pornește de la aproximativ 10-20% din valoarea echipamentului, dar poate fi mai mare pentru firme noi sau utilaje foarte specializate. Procentul exact se negociază în funcție de risc și garanții.
Se poate închide anticipat un contract de leasing pentru utilaje?
De regulă, da, însă apar comisioane de rambursare anticipată și trebuie achitate toate ratele scadente, plus sumele specificate în contract. Este important să verifici aceste condiții înainte de semnare, nu când vrei să ieși.
Ce tip de leasing e mai potrivit pentru firme mici, financiar sau operațional?
Depinde de obiectiv: dacă vrei să devii proprietar la final, leasingul financiar e de obicei preferat. Dacă îți dorești echipamente mereu actualizate și servicii incluse, variantele operaționale pot fi mai potrivite, chiar dacă par mai scumpe.
Un contract de leasing bine ales nu este cel cu cea mai mică rată, ci acela pe care firma îl poate duce fără emoții, chiar și într-un an mai slab. Dacă îți faci timp să compari atent ofertele și să pui întrebările incomode de la început, utilajele finanțate în acest fel pot deveni un sprijin real pentru dezvoltare, nu o presiune lunară în plus.
Acest material are rol informativ și nu reprezintă recomandare financiară. Condițiile de finanțare se negociază de la caz la caz, iar înainte de semnarea unui contract de leasing este recomandat să consulți un specialist sau un consultant financiar.